ジュニアNISAで増えたお金、売却した後はどうする?
せっかく増えた資産だから、もう少し運用を続けたい
でも、教育資金として使う前に暴落したら困る……
そんなふうに、ジュニアNISAの出口戦略で悩んでいませんか?
わが家では、姉妹それぞれ500万円の教育資金を目標に、ジュニアNISAで運用してきました。
長女は2024年10月に全額売却し、2026年にはジュニアNISA口座を閉鎖。約530万円を払い出しました。
そして、売却後のお金をどう管理するか考えた結果、SBI新生銀行へ移し、そのうち500万円を定期預金で運用することにしました。
ただ預けるだけでなく、250万円ずつ時期をずらして預け、年2回利息を受け取れる仕組みを作る予定です。
一方、次女のジュニアNISAは600万円を突破しましたが、大学入学までまだ時間があるため、運用を続けています。
同じ500万円を目標にしていても、教育資金を使う時期によって、選んだ出口戦略は違いました。
この記事では、わが家の実体験をもとに、
- ジュニアNISAを売却したタイミングと理由
- 売却後のお金を払い出すまでの流れ
- 約530万円のうち、500万円を定期預金に移した理由
- 年2回利息を受け取る仕組みと今後の教育資金計画
- 次女のジュニアNISAは運用を続ける理由
を紹介します。
ジュニアNISAで増やしたお金を、いつ売り、どう守り、教育資金として活用していくか。
わが家が実際に選んだ方法が、出口戦略を考えるヒントになればうれしいです。
ジュニアNISA売却後はどうする?わが家は定期預金を選びました
わが家では、姉妹それぞれ500万円を目標にジュニアNISAを運用してきました。
そして目標を達成した今、選んだ出口戦略は異なります。
| 長女 | 次女 | |
|---|---|---|
| 運用成果 | 約530万円 | 600万円超 |
| 現在の状況 | 売却・払い出し済み | 運用継続中 |
| 出口戦略 | 教育資金を守る | もう少し運用して育てる |
| 今後の方針 | 500万円を定期預金へ | 大学進学が近づいたら売却を検討 |
長女のジュニアNISAから払い出した約530万円は、次のように管理することにしました。
| 金額 | 使い道 |
|---|---|
| 500万円 | SBI新生銀行の定期預金で管理 |
| 約30万円 | こどもNISAでの運用を検討 |
長女は守る、次女は育てる。
同じ500万円を目標にしていても、教育資金を使う時期によって判断は変わります。
まずは、長女の売却資金をSBI新生銀行へ移した理由から紹介します。
ジュニアNISAで増えた530万円をSBI新生銀行へ移した理由
長女のジュニアNISAを売却したあと、次に考えたのが「このお金をどこで管理するか」ということでした。
大学進学に備えた大切な教育資金なので、できるだけ安全に管理しておきたい。
そこで選んだのが、SBI新生銀行の定期預金です。
もともとジュニアNISAをSBI証券で運用していたことに加え、ちょうど未成年口座の開設キャンペーンが実施されていたことも、銀行選びの後押しになりました。
SBI証券との相性がよく、売却資金を移しやすかった
わが家では、姉妹ともにSBI証券でジュニアNISAを運用してきました。
長女のジュニアNISAは2024年10月にすべて売却しましたが、その後も資金はSBI証券の口座に置いたまま。
しばらくは預け先を決めず、そのままになっていました。
そんなときに知ったのが、SBI証券と連携できるSBI新生銀行の「SBIハイパー預金」です。
SBIハイパー預金を利用すると、SBI証券との間で資金を連携できるため、証券口座にあるお金を銀行で管理する際にも便利です。
すでにSBI証券を利用していたわが家にとって、新たな銀行口座を開設するならSBI新生銀行は相性のよい選択肢でした。
実際に長女名義の口座を開設し、ジュニアNISAの売却資金を移動することに。
未成年口座の開設キャンペーンも魅力だった
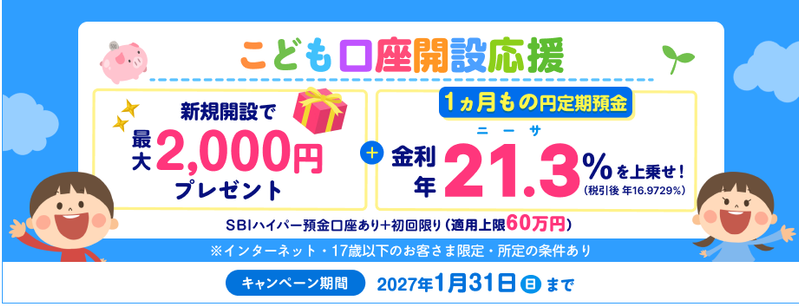
SBI新生銀行を選んだもうひとつの理由が、口座開設キャンペーンです。
わが家が申し込んだ2026年には、未成年向けの「こども口座開設キャンペーン」が実施されていました。
さらに調べてみると、ポイントサイトのモッピーや紹介キャンペーンも利用できることが判明!
せっかく新しく口座を作るなら、少しでもお得に開設したいですよね。
そこで、まず私名義のSBI新生銀行口座を開設し、その後、長女名義の未成年口座を申し込みました。
実際の申し込みでは、親の口座はスマホで手続きできましたが、未成年口座は書類の郵送が必要でした。
親子の口座開設の流れや、利用したキャンペーンについては、こちらの記事で詳しく紹介しています。
※キャンペーンの内容や適用条件は、申し込み時期によって異なります。
教育資金500万円を定期預金で守ることにした
SBI新生銀行へ移した約530万円のうち、500万円は定期預金で管理することにしました。
長女のジュニアNISAは、目標だった500万円を達成しています。
これまで投資で増やしてきたお金ですが、大学進学が近づいてきた今、これ以上大きく増やすことよりも、必要なときに使えるよう、元本を守ることを優先したいと考えました。
もちろん、現金にしておけば安心というわけではありません。物価が上がればお金の価値は実質的に下がりますし、定期預金にも金利や中途解約の条件があります。
それでも、大学資金として使う時期が見えてきたわが家には、株価の値動きに左右されにくい預金で管理する方法が合っていると感じました。
そして、せっかく500万円を預けるなら、少しでも金利を活かしたい!
そこで考えたのが、250万円ずつ満期時期をずらし、年2回利息を受け取れる仕組みです。
500万円を250万円ずつ定期預金へ|年2回利息を受け取る仕組み
長女の大学資金として確保した500万円。
SBI新生銀行の定期預金に預けることにしましたが、せっかくなら少しでもお得に運用したいと思いました。
そこで考えたのが、250万円ずつ満期時期をずらして、年2回利息を受け取る仕組みです。
大学資金の元本500万円はできるだけ減らさず、定期預金で生まれた利息を長女のおこづかいやボーナスに活用する。
そんな、わが家なりの教育資金の使い方を考えています。
250万円×2本に分けて預けることにしました
2026年10月、SBI新生銀行の未成年口座を開設し、まずは310万円を定期預金に預けました。
内訳はこちらです。
| 預入金額 | 定期預金の種類 | 預入期間 |
|---|---|---|
| 60万円 | こども口座開設応援キャンペーン | 1カ月 |
| 250万円 | スタートアップ円定期預金 | 1年 |
| 合計310万円 |
60万円は、未成年向けキャンペーンを利用した1カ月定期。2026年10月16日から11月16日まで預けています。
そして250万円は、新規口座開設者向けのスタートアップ円定期預金へ。こちらは、年1.70%(税引前)の1年定期で預けることができました。
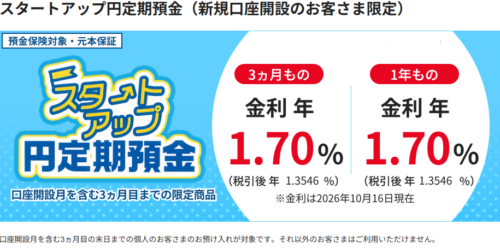
残りの資金については、11月に60万円の定期預金が満期を迎えたあと、250万円をまとめて運用する予定です。
最初は3カ月定期に預け、その後1年定期へ預け直すことで、先に預けた250万円と満期時期をずらします。
予定どおり進めば、
- 1本目:毎年10月ごろに満期
- 2本目:毎年2月ごろに満期
という形になります。
500万円を一度に預けるのではなく、250万円ずつ分けることで、年2回利息を受け取れる仕組みを目指しています。
2026年10月現在の運用実績と、11月以降の予定を記載しています。今後の金利や預入期間は、実際の条件を確認して決める予定です。
500万円の定期預金で利息はいくらもらえる?
気になるのが、実際にどのくらいの利息を受け取れるのかということ。
今回、250万円を預けた1年定期の金利は、年1.70%(税引前)でした。
仮に250万円を同じ金利で1年間預けると、税引後の利息は約33,866円になります。
さらに、今回利用したキャンペーンの利息や、今後予定している3カ月定期の利息も合わせると、最初の約1年間は次のような受け取りを見込んでいます。
| 利息の受取予定 | 預入金額・期間 | 税引後の受取目安 |
|---|---|---|
| 2026年11月 | 60万円・1カ月キャンペーン | 約8,500円 |
| 2027年2月ごろ | 250万円・3カ月定期 | 約8,500円 |
| 2027年10月 | 250万円・1年定期 | 約33,900円 |
| 合計 | 約50,900円 |
2026年11月分はキャンペーンによる上乗せ分を含む見込み額です。
2027年2月分は年1.70%で3カ月間預けたと仮定した試算です。2027年10月分は実際の預入金利をもとに計算しています。利息には原則20.315%の税金がかかり、実際の受取額は日数や端数処理、キャンペーンの適用条件によって異なります。
最初の約1年間で、合計約5万円。
ジュニアNISAの運用益と比べれば小さな金額かもしれません。
でも、大学資金の500万円を定期預金で管理しながら、これだけの利息を受け取れるのはうれしいですよね。
もちろん、年1.70%の金利が今後も続くわけではありません。
定期預金の金利は預入時期や商品によって変わるため、更新する際には、そのときの金利を確認する必要があります。
また、通常の円定期預金は預金保険制度の対象ですが、途中で解約すると当初予定していた利息を受け取れないこともあります。
わが家でも、大学資金が必要になる時期を考えながら、無理のない期間で預けていくつもりです。
利息は高校生活のおこづかいやボーナスに
そして、定期預金で受け取った利息には、ちょっと楽しみな使い道があります。
それは、長女へのおこづかいボーナスです。
まず、2026年11月と2027年2月ごろに受け取る予定の利息は、合わせて約17,000円。
こちらは、長女が高校生になるタイミングで「入学ボーナス」として渡そうと考えています。
高校生になれば、友だちとのお出かけや食事、洋服など、自分で使いたいお金も増えるはず。
もちろん、必要なお金は親として準備しますが、自分で使い道を考えられるお金があるのもいいですよね。
そして、その後は年2回の定期預金の満期に合わせて、利息を受け取る予定です。
ただおこづかいを渡すのではなく、
「ジュニアNISAで増やした500万円を銀行に預けているから、こうして利息が生まれているんだよ」
と、お金の仕組みについても話してみたいと思っています。
長女にとって、そんなことを考えるきっかけになればうれしいです。
なお、SBI新生銀行の定期預金は、口座開設の時期によって利用できる商品やキャンペーンが異なります。
わが家が利用した未成年口座の開設方法や、SBI証券からの資金移動、キャンペーンの詳細はこちらの記事で紹介しています。
長女のジュニアNISAを売却したタイミングと理由
ここまで、長女のジュニアNISAを売却した後のお金の管理方法について紹介してきました。
わが家が売却を考えるうえで重視したのは、目標金額に達しているか、そして教育資金として使うまでにどのくらい時間があるかということでした。
500万円達成後、2024年10月に全額売却
長女のジュニアNISAは、2019年から2023年までの5年間で約290万円を投資してきました。
2024年6月には、目標だった500万円を突破。
7月には530万円台まで増えましたが、その後の株価下落で一時400万円台まで減ってしまいました。
せっかく500万円を超えたのに、あっという間に100万円近く減ってしまった……。
そのときは本当に悩みました。
「まだ上がるかもしれない」
「でも、また暴落したらどうしよう」
そんな気持ちの間で揺れながら、最終的に2024年10月、資産が500万円台に戻ったタイミングで全額売却することに。
最終的な売却額は約523万円。投資元本約290万円に対し、利益は約232万円となりました。
もちろん、そのまま運用を続けていれば、もっと増えていた可能性もあります。
でも、大学進学が近づいている長女の場合は、これ以上増やすことよりも、目標としていた教育資金を確保することを優先しました。
こちらの記事では、長女が売却を決めるまでの経緯や、次女の運用実績についても詳しく紹介しています。
2024年に売却しても、払い出しは2026年に
長女のジュニアNISAは2024年10月に全額売却しましたが、そのときは口座を閉鎖せず、資金をSBI証券に残していました。
すぐに教育資金として使う予定がなかったため、預け先を急いで決める必要がなかったからです。
その後、2026年になって教育資金の管理方法を見直し、SBI新生銀行へ移すことにしました。
わが家の出口戦略を時系列でまとめると、次のようになります。
| 時期 | 実際に行ったこと |
|---|---|
| 2024年10月 | 約523万円で全額売却 |
| 2024〜2026年 | SBI証券で現金を保有 |
| 2026年 | ジュニアNISA口座を閉鎖 |
| 2026年10月 | 約530万円をSBI新生銀行へ移し、定期預金を開始 |
売却から払い出しまで約2年。
すぐに銀行へ移さなかったことで、教育資金の預け先をじっくり考える時間もできました。
なお、ジュニアNISAは売却と払い出しでルールが異なります。次の見出しでは、手続き前に知っておきたい注意点を簡単にまとめます。
なお、SBI証券で実際にどのように投資信託や株式、海外ETFを売却したのかは、こちらの記事にまとめています。
ジュニアNISAを売却・払い出しする前に知っておきたい注意点
ジュニアNISAは2023年で制度が終了しましたが、すでに保有している商品は、2024年以降も一定の条件で非課税運用を続けられます。
また、2024年からは18歳未満でも非課税で払い出せるようになりました。
ただし、「売却すること」と「口座からお金を払い出すこと」は別なので、注意が必要です。
わが家も、SBI証券に確認しながら手続きを進めました。
売却だけならジュニアNISA口座を閉鎖する必要はない
ジュニアNISAで保有している株式や投資信託は、18歳になる前でも売却できます。
売却したお金をジュニアNISAの口座内に残しておく場合は、口座を閉鎖する必要はありません。
わが家の長女も、2024年10月にすべて売却しましたが、その時点では払い出しをせず、2026年までSBI証券の口座内で現金を保有していました。
今すぐ教育資金として使う予定がなければ、売却と払い出しのタイミングを分けて考えることもできます。
ただし、口座内に残した現金を自由に銀行へ出金できるわけではないので、その点は確認しておきましょう。
18歳未満の払い出しは原則全額・口座閉鎖が必要
2024年以降、ジュニアNISAは18歳未満でも非課税で払い出せるようになりました。
ただし、払出制限がある期間中に非課税で払い出す場合は、原則として次の条件があります。
- ジュニアNISA口座内の資産・現金をすべて払い出す
- ジュニアNISA口座を閉鎖する
例えば、500万円のうち100万円だけを払い出し、残り400万円をジュニアNISAで運用し続けることはできません。
わが家も2026年に約530万円を全額払い出し、長女のジュニアNISA口座を閉鎖しました。
なお、18歳を迎える時期には払出制限の扱いが変わります。年齢や手続き時期によって条件が異なるため、実際に払い出す前に利用している証券会社で確認しておくと安心です。
ジュニアNISAの資産を新しいNISAへ直接移管できない
もうひとつ注意したいのが、ジュニアNISAと新しいNISAは別の制度だということです。
ジュニアNISAで保有している株式や投資信託を、そのまま新NISAの非課税枠へ移すことはできません。新しいNISAで同じ商品を保有したい場合も、制度上認められた資金で新たに買い付ける必要があります。
わが家では、長女の教育資金500万円は定期預金で管理し、残りの約30万円を今後の投資資金として活用できないか考えています。
次女は600万円を突破してもジュニアNISAを売却しない理由
ここまで長女の出口戦略について紹介してきましたが、次女はまったく違う選択をしています。
次女のジュニアNISAも、目標だった500万円を達成。2026年には600万円を突破しました。
それでも、現時点では売却せずに運用を続けています。
大学入学まで時間があるため運用を継続
長女と次女の大きな違いは、大学入学までの残り期間です。
長女は大学進学が近づいているため、目標金額を確保した段階で売却を選びました。
一方、次女はまだ小学生。大学入学までには時間があります。
ジュニアNISAは制度が終了しましたが、保有している商品については、一定の条件のもと18歳まで非課税で運用を続けられます。
せっかくの非課税制度なので、次女についてはもう少し運用を続けたいと考えています。
もちろん、今後も資産が増え続けるとは限りません。株価が下がれば、600万円を下回る可能性もあります。
それでも、大学資金として使うまでの時間がまだあることが、長女との大きな違いです。
姉妹それぞれの運用実績や、500万円達成までの経緯はこちらの記事で公開しています。
今後の売却タイミングはどう考える?
次女のジュニアNISAについても、ずっと運用を続けるつもりではありません。
長女のときと同じように、大学進学が近づいてきた段階で出口戦略を考える予定です。
具体的には、
- 大学入学まであと何年あるか
- 目標の500万円を確保できているか
- 今後、大きく値下がりしても問題ないか
という点を見ながら判断したいと思っています。
長女のときには、500万円を超えたあとに一時400万円台まで減ってしまい、売却のタイミングに悩みました。
そんな経験もあるので、次女については、教育資金が必要になる直前まで運用を続けるのではなく、余裕を持って利益確定を考えていきたいです。
同じ500万円を目標にしていても、売却するタイミングまで同じにする必要はない。
これが、姉妹のジュニアNISAを運用してきたわが家の考え方です。
2027年のこどもNISAはどうする?わが家の今後の方針
ジュニアNISAの出口戦略と合わせて、今後考えていきたいのが、2027年から始まる未成年向けの新しいNISA制度、いわゆる「こどもNISA」です。
新制度では、0〜17歳を対象に、年間60万円、非課税保有限度額600万円のつみたて投資枠が設けられます。わが家でも、長女の約30万円の運用や、次女の追加投資に活用できないか検討しています。
ただ、教育資金を使うまでの期間や、すでに確保できている金額を考えると、無理に新しい投資を始める必要はないとも感じています。
まずはSBI証券での取扱条件や申込方法を確認し、子どもたちそれぞれに合った活用方法を考える予定です。
新しいNISA制度については、今後わが家で実際に利用することになったら、別の記事で詳しく紹介したいと思います。
まとめ|ジュニアNISAの出口戦略は教育資金を使う時期で考えよう
わが家では、姉妹それぞれ500万円の教育資金を目標にジュニアNISAを運用してきました。
そして、目標を達成した今、選んだ出口戦略はそれぞれ違います。
長女は、約530万円を売却・払い出しして、500万円を定期預金へ。
次女は、600万円を突破しても運用を継続。
長女については、SBI新生銀行の定期預金を使い、大学資金を守りながら年2回利息を受け取る仕組みを作ることにしました。
これまで投資で増やしてきたお金を、今度は預金で守りながら活用していく。
わが家にとっては、これも立派な出口戦略だと思っています。
もちろん、ジュニアNISAの売却に正解はありません。
大切なのは、「いくら増えたか」だけでなく、「いつ、何のために使うお金なのか」を考えること。
わが家の実体験が、ジュニアNISAの出口戦略を考える方の参考になればうれしいです。
わが家が教育資金の預け先に選んだSBI新生銀行については、未成年口座の開設方法や、SBI証券との連携、実際に利用したキャンペーンを別の記事で紹介しています。
ジュニアNISA売却後のお金の管理を考えている方は、こちらも参考にしてみてください。
コメント