ジュニアNISAで資産が増えてくると、
「今、売るべき?それとも持ち続けるべき?」と悩む方も多いのではないでしょうか。
我が家では、2019年から2023年までの5年間、娘2人それぞれのジュニアNISA口座で合計約535万円を積み立て、
「それぞれ500万円」を目標に運用してきました。
その結果、
- 長女は500万円達成のタイミングで売却し、教育資金として現金化
- 次女は500万円を超えた現在も、売らずに運用を継続
と、同じ制度・同じ家庭でも、違う判断をすることになりました。
この記事では、
ジュニアNISAで500万円を達成したあとに
「いつ売るか」「どこまで持ち続けるか」と悩みながら、
実際に我が家がどんな基準で判断してきたのかを、実績とあわせて正直にまとめています。
これから教育資金の準備を考えている方や、
「ジュニアNISAって、実際どれくらい増えるの?」
「目標に達したら、みんなどうしているの?」と気になっている方の
判断材料のひとつになればうれしいです。

長女【目標500万達成→2024年10月に売却|含み益232万円】
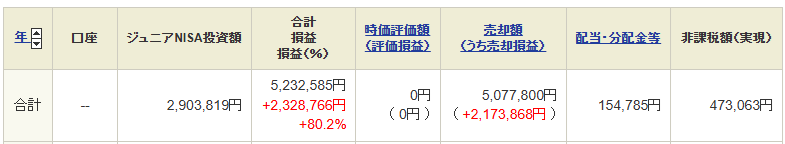
長女のジュニアNISA口座は、2019年から2023年までの積立で投資額2,903,819円。
オリックスや先進国株式インデックス、米国ETFなどに分散投資してきました。
ジュニアNISA運用期間:2019年~2023年
投資金額:2,903,819円
購入商品:
オリックス
三菱UFJ-eMAXIS Slim 先進国株式インデックス
バンガード トータルストックマーケットETF
バンガード 米国高配当株式ETF
※2024年10月、保有資産を全て売却
2024年6月に資産が初めて500万円を突破。
7月には530万円台に到達しましたが、その後の大暴落で一気に400万円台へ逆戻り……。
「まだ伸びるのでは?」と欲を出したことで大きな不安に襲われました。
ここからマイナスになったらどうしよう…
本当に売ってしまっていいの…?
2024年以降、積立ができないジュニアNISAの特性上、
この暴落に耐え続けるのは本当に辛かったです。
「ここからさらに下がったらどうしよう」
「でも、もう少し待てば戻るかもしれない」
そんなふうに迷っていたとき、
以前、家計の見直しを考えていた際に利用したことのある
オカネコ(スマホで家計診断ができるサービス)の家計診断を思い出しました。
そのときにつながったIFAさん(※)に、
今回の相場状況についてオンラインで相談。
※IFA(独立系ファイナンシャルアドバイザー):
特定の金融機関に属さず、中立的な立場でアドバイスを行う専門家
第三者の視点で話を聞いてもらえたことで気持ちを落ち着かせることができ、
最終的に冷静な判断につながりました。
私がオカネコを使ったのは、
「いきなりFP相談に行くのはハードルが高い」と感じていたとき。
スマホで家計診断をすると、
家計や資産状況をもとにコメントが届き、
希望すればIFA(独立系ファイナンシャルアドバイザー)と
オンラインで相談できる仕組みになっています。
無理に相談を勧められることはなく、
「まず現状を整理したい」という段階でも使いやすかったです。
\私が利用したオカネコの体験談はこちら/
最終的に2024年10月、資産が再び500万円に戻ったタイミングですべて売却。
結果は、最終523万円、利益は約232万円(+80%)となりました。
\売却方法はこちらでまとめています/
長女のジュニアNISAは2024年にすべて売却しましたが、その後もしばらく資金はSBI証券内に置いたままにしていました。
2026年になり、大学受験までの期間や2027年からのこどもNISAも見据えて、資金の置き場所を見直すことに。
その受け皿として、長女名義のSBI新生銀行の未成年口座を新しく開設しました。
未成年口座の申込方法や郵送手続き、モッピー経由での申込みについてはこちらで詳しくまとめています。
次女【運用継続中|目標500万円達成・いまは“持ち続ける”判断】
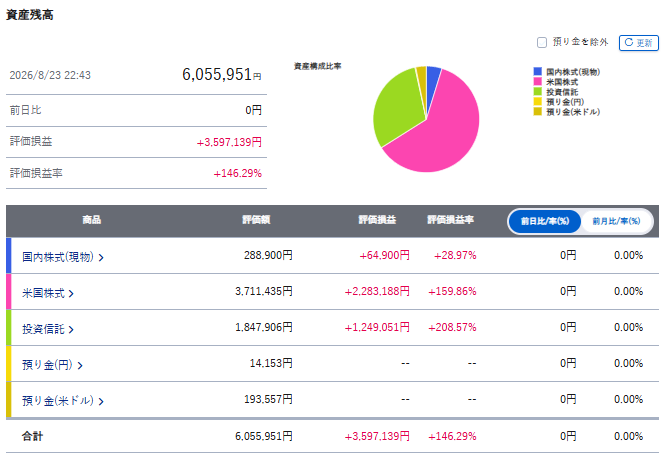
📊 2026年8月23日時点の資産残高:6,055,951円
評価損益は +3,597,139円(+146.29%) となり、
当初目標としていた500万円を超え、ついに600万円を突破しました。
次女のジュニアNISAは、2019年から2023年までの5年間で、
投資額 約250万円を積み立ててきました。
2026年1月時点では約548万円でしたが、その後も売却せず保有を続けた結果、約7カ月でさらに50万円以上増えています。
ただし、これは「売らずに持ち続けたのが正解だった」という意味ではありません。
相場によっては、今後また500万円台まで下がる可能性もあります。
それでも現時点では、教育費として使うまでまだ時間があることや、ほかに現金の見通しがあることから、600万円を超えた現在も売却せず、そのまま運用を続けています。
▼500万達成した時のアメブロ記事
ジュニアNISAは今売るべき?売却タイミングの考え方
ジュニアNISAで目標としていた500万円に到達したとき、
「今すぐ売るべきか、それとも持ち続けるべきか」で本気で悩みました。
長女は500万円を超えたタイミングで売却しましたが、次女はそのまま保有を継続。
そして現在、次女の資産は600万円を超えています。
結果だけを見れば、「あのとき売らなくてよかった」と思います。
ただ、これはあくまで今振り返ってみて言えること。
500万円を達成した時点では、その後さらに上がるのか、逆に大きく下がるのかは分かりませんでした。
我が家が売却タイミングを考えるうえで重視したのは、次の3点です。
- いつ使うお金か(教育費として使う時期)
- 今すぐ現金化する必要があるか
- 家計や相場の状況を見て、いつ全額売却するか
ジュニアNISAは、一部だけを払い出して使うことはできないため、
我が家では「少しずつ取り崩す」というより、必要なタイミングで全額売却するかどうかを考えています。
「500万円になったから売る」と金額だけで決めるのではなく、
使う時期や、そのときの家計状況まで含めて判断することが大切だと感じています。
なぜ次女は売却せず、持ち続けているのか
長女は目標の500万円に到達したタイミングで売却しましたが、次女については同じ判断をしませんでした。
現在600万円を超えていますが、今のところ売却せず、そのまま保有を続けています。
理由は、大きく3つあります。
① 長女との年齢差が4歳あること
長女は大学入学までの期間が近づいていたため、
と考え、目標達成時点で現金化しました。
一方、次女は長女より4歳下。
教育費として本格的に使うまで、まだ時間があります。
そのため、500万円に達した時点では、
「今すぐ現金化しなくても、もう少し運用を続けられる」と判断しました。
② 終身保険を解約し、教育資金の準備方法を見直したこと
当初、我が家では学資保険の代わりとして終身保険にも加入していました。
次女が18歳になるころまで持ち続ければ、教育資金としてまとまった現金を受け取れる予定だったため、
- ジュニアNISA:市場で運用するお金
- 終身保険:将来の教育費として確保しておくお金
という形で、教育資金を分けて考えていました。
ところがその後、家計の中で現金が必要になる場面があり、悩んだ末に終身保険は途中で解約しました。
予定していた教育資金の準備方法は、途中で変わったことになります。
正直、解約するときは
「これで次女の教育費は大丈夫かな」と迷いました。
ただ、終身保険を解約したからといって、ジュニアNISAまで同時に現金化する必要はないと判断しました。
その後も運用を続け、現在は600万円を超えています。
もちろん、今後もこのまま増え続ける保証はありません。それでも今振り返ると、あのときジュニアNISAまで売却せず、運用を続けてよかったと感じています。
教育資金の準備は、最初に立てた計画どおりに進むとは限りません。家計の状況に合わせて、
「残すお金」と「使うお金」をその都度見直していくことも必要だと感じました。
③ 使う時期が来るまで、状況に合わせて判断する
今回、終身保険を予定より早く解約したことで、改めて感じたことがあります。
教育資金の計画は、一度決めたらそのまま何年も変わらないとは限りません。
家計状況も変わりますし、相場も変わります。
今後、
- 教育費として現金が必要になった
- 相場の状況を見て利益を確定したいと思った
- 家計全体を見て、そろそろリスクを減らしたいと判断した
そんなタイミングが来れば、全額売却を改めて検討するつもりです。
600万円を超えたからといって、
「もっと増えるはず」と際限なく持ち続けるつもりでもありません。
いまはまだ使うまで時間があるから、持ち続ける。
我が家はそのくらいのスタンスで考えています。
実は、iDeCoについても「今は追加投資をせず、保有は続ける」という判断をしています。
将来のためのお金だからこそ、最初に決めた方法にこだわりすぎず、
そのときの家計や使う時期に合わせて見直していくことも大切だと感じています。
ジュニアNISAは18歳になったらどうなる?
ジュニアNISAは、子どもが18歳になると制度上の区切りを迎えます。
非課税期間が終了し、その後は
- 売却して現金化する
- 課税口座へ移して保有を続ける
といった選択をすることになります。
ただし、18歳になった瞬間に「必ず売らなければならない」「自動的に現金化される」
というわけではありません。
そのため、重要なのは
「18歳になる前に、どうするかを決めておくこと」。
我が家の場合も、
使う時期(大学費用)や他の資金状況を見ながら、売却・継続の判断をしていく予定です。
18歳は“ゴール”ではなく、出口を考え始めるひとつのタイミングだと捉えています。
次女のジュニアNISAで購入していた商品について
では、次女のジュニアNISAでは実際にどのような商品を選んで運用してきたのか、
簡単にまとめておきます。
ジュニアNISA運用期間:2019年~2023年
購入商品:
日本管財
三菱UFJ-eMAXIS Slim 先進国株式インデックス
バンガード トータルストックマーケットETF
バンガード 米国高配当株式ETF
※日本株以外は、すべて長女と同じです
当時は、ジュニアNISAの実績ブログが少なく、
「何を買っているのか分からない」情報が多かったのを覚えています。
正直、外国株やETFを初めて見たときは
「子どものお金で、こんな商品を買って本当に大丈夫?」
と、不安に思いました。
それでも、
- 教育資金は長期で使うお金であること
- 日本だけに偏らせたくなかったこと
を考え、悩みながらも納得した上で選び、積み立ててきました。これは「正解を勧めたい」というより、当時の私の判断と気持ちの記録です。
ジュニアNISAを7年続けて感じたこと
次女のジュニアNISAは、結果的に目標としていた500万円を超えました。
ただし、
と、同じ家庭・同じ制度でも判断は分かれました。
これから「こどもNISA」を始めようと考えている方には、
家庭ごと・子どもごとに判断が違っていい
ということが伝わればうれしいです。
制度や相場が変わっても、
「その時の家計と、子どもがお金を使うまでの期間に合った選択をする」
それが大切だと、7年間の運用を通して感じています。
2027年から「こどもNISA」がスタート
ジュニアNISA終了後は、子ども名義で新たにNISA投資を始めることができない期間が続いていました。
ですが、2027年1月から0〜17歳を対象とした「こどもNISA」がスタートします。
SBI証券では、制度開始に先立って2026年10月1日から口座開設の事前受付を開始する予定です。
こどもNISAでは、
- 対象:0〜17歳
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 非課税期間:無期限
- 対象商品:NISAのつみたて投資枠対象の投資信託
といった仕組みが予定されています。
また、ジュニアNISAの資産をそのままこどもNISAへ移すことはできません。
わが家も、長女は大学受験まであまり時間がないため、すべてを再投資するのではなく、大学資金として守る分と、今後投資に回す分を分けて考える予定です。
長女の資金移動に向けて、現在はSBI新生銀行の未成年口座も準備しています。
ただ、子どもの資金をいきなり投資に回すのは不安……という方も多いと思います。
そんな場合は、まず親名義のNISAで少額から始めて、投資の値動きや積立の感覚を知っておくのもひとつの方法です。
私自身も、最初から大きな金額を動かしたわけではなく、少額から「ほったらかし投資」を続けてきました。
まとめ|売却も継続も「その家族なりの正解」でいい
今回は、わが家のジュニアNISAを、「売却した長女」と「継続している次女」の両方から振り返りました。
- 長女:目標の500万円を超えたタイミングで全額売却
- 次女:500万円達成後も保有を続け、2026年8月には600万円を突破
同じ家庭で同じ制度を利用していても、子どもの年齢や教育費を使うまでの期間によって、選ぶ答えは変わりました。
長女は大学進学までの時間が短くなってきたため、資金の一部は守る方向へ。
一方、次女はまだ時間があるため、今のところ運用を続けています。
「500万円になったら必ず売る」「18歳まで絶対に持ち続ける」と決めるのではなく、その時点の家計や、子どもがお金を使うまでの時間を見ながら考えていけばいいと思っています。
そして2027年からは、こどもNISAも始まります。
わが家も、大学資金として守るお金と、今後投資に回すお金を分けながら、次の資産形成を考えていく予定です。
教育資金の準備に、ひとつの正解はありません。
制度を知ったうえで、その家庭・その子どもに合った方法を選ぶこと。
7年間ジュニアNISAを続けてきて、それが一番大切だと感じています。
これからSBI証券を開設する場合は、ポイントサイトを経由するとお得に始められることがあります。
コメント